실적 발표 전날 매수하면? 2년간 연 53% 수익 낸 퀀트 전략 공개
- 트레이딩
- 2026. 4. 28.
실적 발표 전날 매수하면? 연 53% 수익을 기록한 전략 연구
2026년 04월 28일 · 퀀트전략 · 백테스트 · 미국주식
미국 주식 시장에서 가장 극적인 순간은 언제일까요. FOMC 금리 결정, 경제 지표 발표도 있지만 개별 기업 관점에서는 실적 발표(어닝 시즌)가 단연 최고입니다.
애플이나 엔비디아가 실적을 발표하면 다음날 주가가 10%, 20% 폭등하거나 폭락합니다. 대부분의 투자자는 이 순간을 리스크로 피하거나, 발표 후 반응을 보고 뒤늦게 따라 들어갑니다.
그런데 반대 방향으로 생각해보면 어떨까요.
이 질문 하나에서 시작한 연구가 오늘 소개할 전략, US-EARNINGS-PRE-BUY입니다.
먼저 결과부터: 숫자가 먼저다 📈
백테스트(과거 데이터로 전략을 시뮬레이션해 "이 전략을 과거에 썼다면 어떤 결과가 나왔을까" 계산하는 것)를 2024~2026년 2.3년간 돌린 결과입니다.
잠깐, 용어를 짚고 넘어가겠습니다.
수익을 리스크(변동성)로 나눈 값입니다. 쉽게 말하면 "감수한 위험 한 단위당 얼마나 벌었는가"입니다.
- 1.0 미만: 리스크 대비 수익이 아쉬운 수준
- 1.0~1.5: 준수한 전략
- 1.5~2.0: 우수한 전략 (헤지펀드 목표치)
- 2.0 이상: 매우 드문 수준
미국 S&P500 장기 투자의 샤프 비율은 보통 0.5~0.7입니다.
전략 실행 중 고점에서 저점까지 가장 크게 손실을 본 구간입니다. -13.7%라면 "제일 안 좋을 때 원금이 13.7% 줄어들었다"는 뜻입니다. 하락 방어력을 보여주는 지표입니다.
샤프 2.3, 최대 손실 -13.7%. 허황된 숫자처럼 보일 수 있지만, 어떻게 이 결과가 나왔는지 연구 과정을 투명하게 공개하겠습니다.
전략의 핵심 아이디어: 왜 작동하는가 🔑
전략 구조는 단순합니다.
→ 발표 당일(R) 청산 (보유 기간: 대부분 하루)
기관 투자자들은 실적 시즌 전에 미리 포지션을 잡습니다. 특히 "52주 신고가 근처"에 있는 종목은 이미 기관 매수세가 지속되어 왔고, 시장의 기대치가 높습니다. 실적 발표 전날이 되면 그 기대감이 주가에 더욱 반영되기 시작합니다.
단, 아무 종목이나 사는 게 아닙니다. 아래 두 가지 조건을 통과한 종목만 선택합니다.
- 52주 최고가에서 3% 이내 — 최근 52주 중 가장 높은 가격과 현재 가격의 차이가 3% 이하인 종목. "주가가 최고 수준에 있어서 기대감이 이미 높은 종목"을 의미합니다.
- 성장 섹터 한정 — 기술주, 헬스케어, 금융, 통신 업종. 에너지·소비재·산업재 등은 실적보다 원자재 가격이나 경기 흐름에 더 민감해 제외했습니다.
Sharpe 1.0에서 2.3으로: 7단계 개선 여정 🚀
이 전략은 처음부터 완성형이 아니었습니다. 7번의 단계적 개선을 거쳤습니다. 아래 차트가 그 과정을 한눈에 보여줍니다.
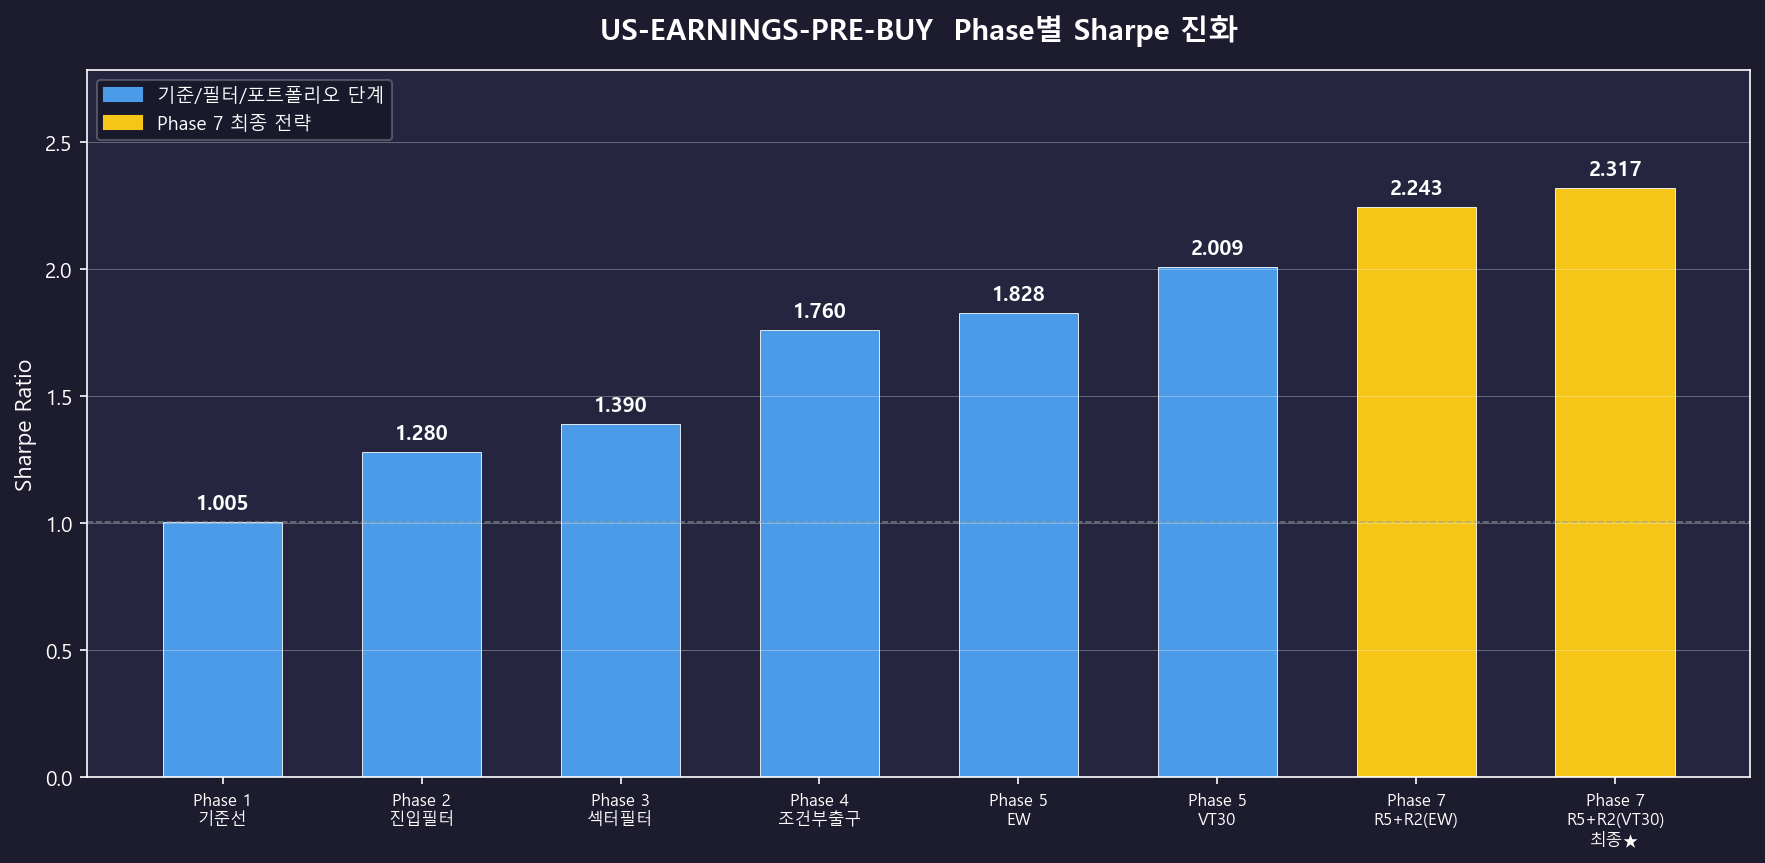
▲ 단계별 Sharpe 비율 진화 (Phase 1 → Phase 7)
Phase 1 — 가장 단순한 출발 Sharpe 1.005
실적 발표 전날 종가에 모든 종목 매수, 다음 날 시가에 무조건 청산. 아무런 조건 없이도 샤프 1.0이 나왔습니다. 실적 발표 전날 매수 자체에 이미 통계적인 수익성이 존재한다는 첫 번째 증거였습니다.
Phase 2 — 52주 고가 필터 Sharpe 1.280 (+0.28)
"모든 종목"에서 "52주 고가 3% 이내 종목만"으로 좁혔습니다. 최고가에 가까운 종목일수록 기관의 기대감이 높고, 실적 서프라이즈가 나왔을 때 추가 상승 에너지가 더 크다는 가설이 맞아떨어졌습니다.
Phase 3 — 섹터 필터 Sharpe 1.390 (+0.11)
5개 섹터(에너지, 소비재, 경기소비재, 산업재, 부동산)를 제외했습니다. 이 섹터들은 실적 발표보다 원자재 가격, 금리, 경기 사이클에 더 크게 반응해 패턴이 일관되지 않았습니다.
Phase 4 — 갭 방향별 청산 ⬅ 최대 도약 Sharpe 1.760 (+0.37)
청산 규칙 하나를 바꿨는데 샤프가 무려 +0.37 올랐습니다.
변경: 갭업(시가 상승) → 바로 시가에 청산 | 갭다운(시가 하락) → 종가까지 기다린다
Phase 5 — 포트폴리오 변동성 자동 조절 Sharpe 2.009 (+0.25)
시장이 조용할 때는 더 크게, 시장이 출렁일 때는 작게 베팅하는 변동성 타겟팅 방식을 도입했습니다. 목표 연 변동성 30%에 맞게 포지션 크기를 자동 조절합니다.
Phase 7 — 최종 버전 🏆 Sharpe 2.317 (+0.31)
규칙 1 — 과도 갭 즉시 청산: 갭이 지나치게 크게 열렸고 장중 약세라면 시가에 바로 팝니다. "이미 너무 많이 올랐다"고 판단하는 것입니다.
규칙 2 — EPS 서프라이즈 시 보유 연장: EPS가 예상치보다 5% 이상 높게 나오고 당일 종가가 매수가 이상이라면 발표 후 3거래일 종가까지 보유를 연장합니다.
가장 큰 발견: 출구가 진입보다 중요하다 🎯
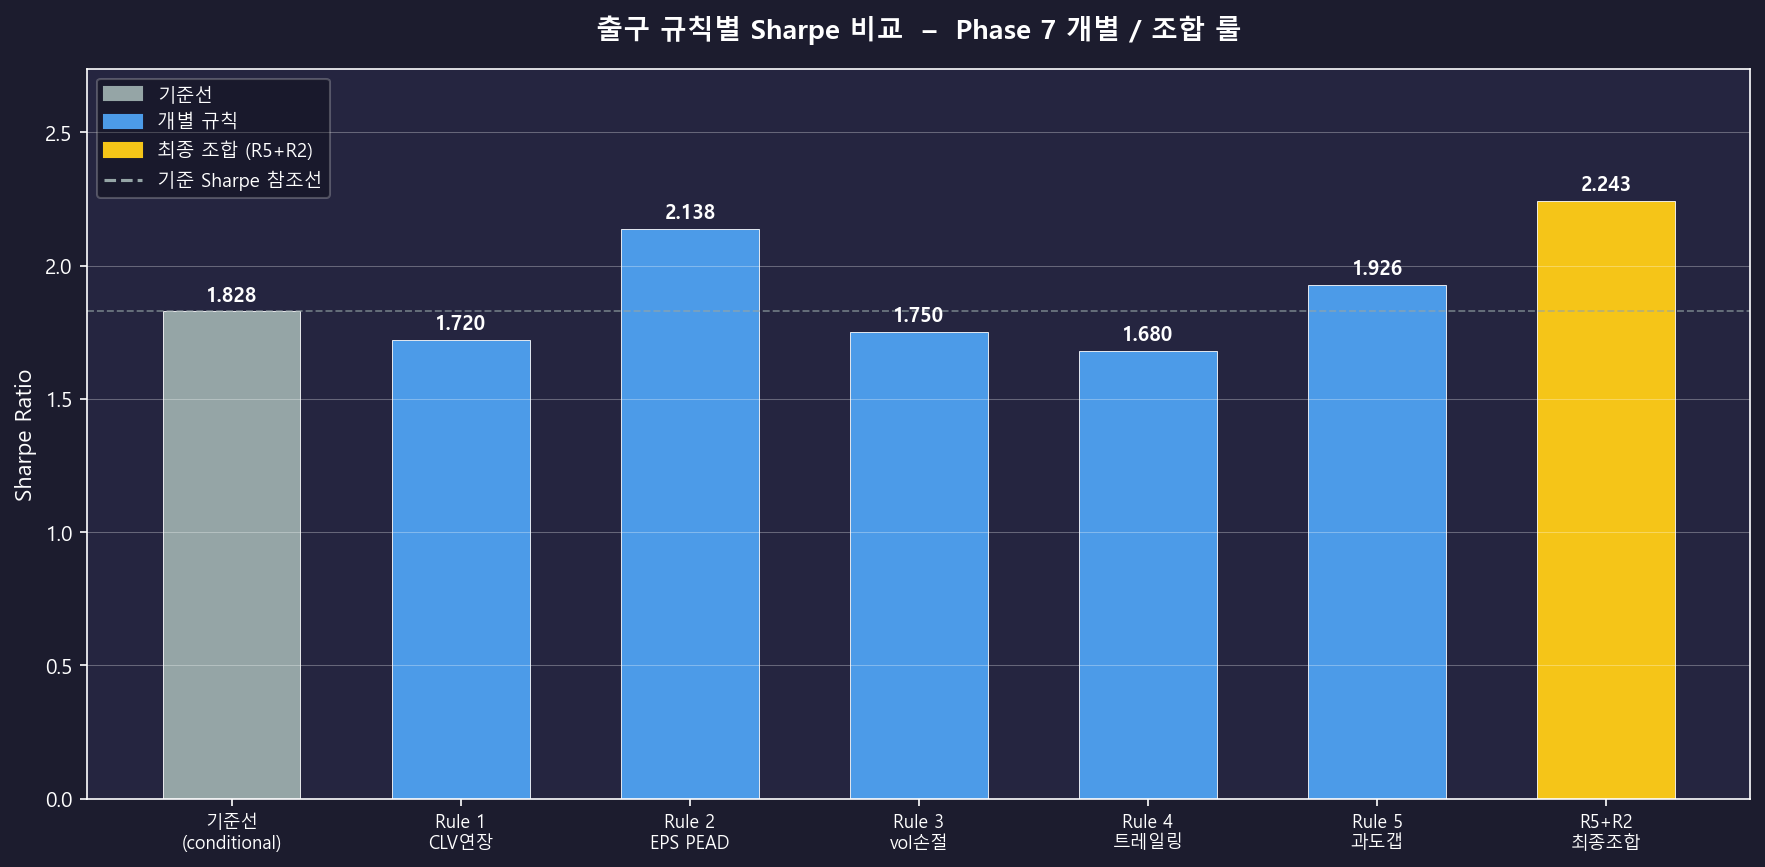
▲ 청산 규칙별 Sharpe 비율 비교
Phase 4에서 청산 방법만 바꿨는데 샤프가 1.39 → 1.76으로 +0.37이나 올랐습니다. 같은 종목, 같은 매수 타이밍인데 언제 파느냐만 달랐을 뿐입니다.
반면 진입 조건(Phase 2, Phase 3)의 기여는 각각 +0.28, +0.11이었습니다.
"언제 살 것인가"보다 "언제 팔 것인가"가 훨씬 더 결정적이었습니다. 종목 발굴과 매수 타이밍에는 엄청난 에너지를 쏟지만, 출구 전략은 흔히 소홀히 넘어갑니다. 데이터는 반대를 말합니다.
반직관적 발견: VIX 필터는 오히려 성과를 낮췄다 🔄
"시장이 불안할 때는 전략을 쉬어야 하지 않을까?"라는 생각에 VIX < 25 조건을 넣어봤습니다. 즉, VIX가 높아서 불안한 장세일 때는 거래를 멈추는 식입니다.
결과: 오히려 샤프가 떨어졌습니다.
2020년 3~4월 코로나 팬데믹 초반을 떠올려보세요. 그때 VIX는 80까지 올랐습니다. VIX 필터를 쓰면 이 시기가 통째로 제외됩니다. 그런데 2020년은 이 전략이 가장 잘 작동한 해 중 하나였습니다(샤프 1.86). 시장 전체는 공포에 휩싸여 있었지만, 실적을 발표하는 개별 기업들은 그 공포와 무관하게 실적이라는 신호를 발표했습니다.
VIX가 "시장이 얼마나 두려워하는가"(심리, 미래 예측값)를 측정한다면, 우리에게 더 필요한 건 "시장이 실제로 얼마나 출렁이고 있는가"(현실, 실현값)였습니다. 그래서 찾은 대안이 HV20입니다.
최근 20거래일(약 한 달) 동안 QQQ(미국 기술주 ETF)의 일별 주가가 실제로 얼마나 출렁였는지를 연간 기준으로 환산한 수치입니다.
QQQ는 나스닥100 지수를 추종하는 ETF로, 애플·엔비디아·마이크로소프트 등 미국 기술주 상위 100개 종목으로 구성됩니다. 시장 전체의 온도계 역할을 합니다.
HV20 < 15%라는 조건은 "최근 한 달간 QQQ가 조용하게 움직였다(연 변동성 15% 미만)"를 의미합니다. 시장이 안정된 상태에서만 전략을 가동한다는 뜻입니다.
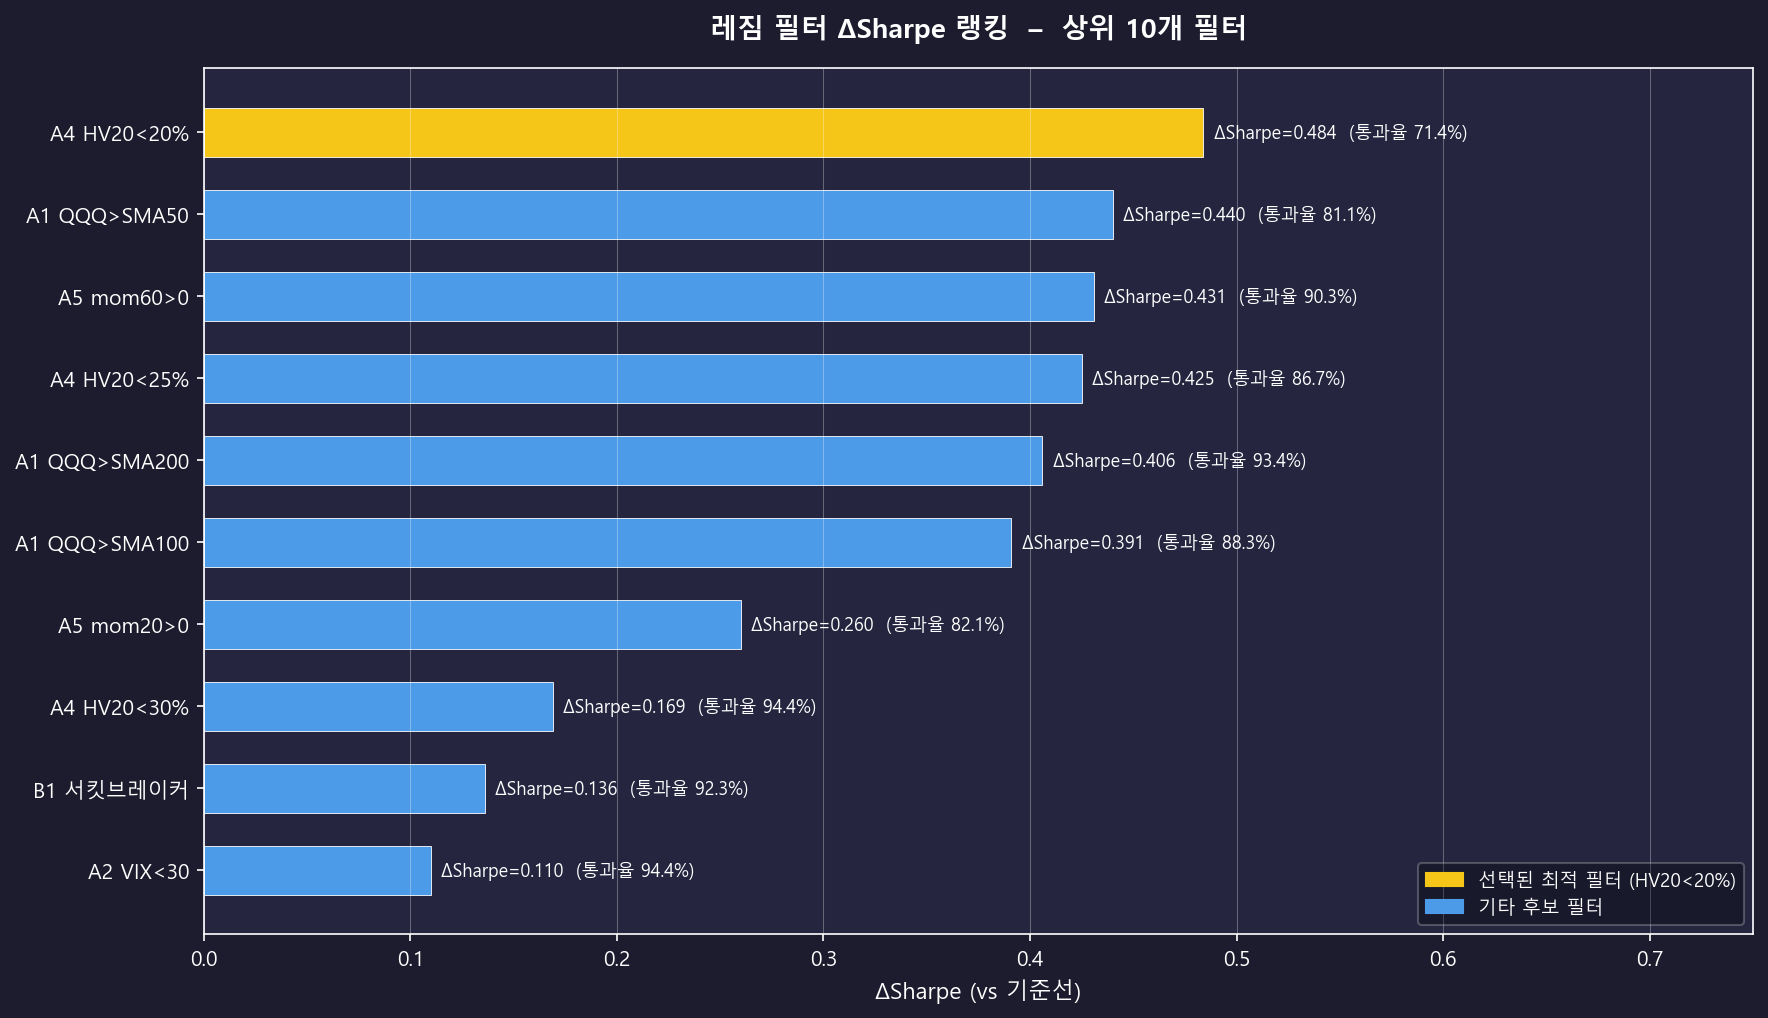
▲ 레짐 필터 종류별 샤프 개선 효과 (HV20 < 20%가 최상위)
HV20 < 20% 필터가 가장 효과적이었고(ΔSharpe +0.484), VIX 기반 필터들은 기대 이하였습니다. 이후 최적화를 통해 15% 임계값이 가장 효율적임을 확인했습니다.
"이 전략이 최근만 잘된 건 아닌가요?" — 연도별 수익률 전체 공개 📅
타당한 의심입니다. 이를 검증하기 위해 OOS(Out-of-Sample, 표본 외 기간) 테스트를 진행했습니다.
- IS(표본 내): 전략을 개발하고 최적화하는 데 사용한 기간. 이 연구에서는 2024~2026년입니다.
- OOS(표본 외): 전략 개발에 쓰지 않은, 완전히 독립된 시험 기간. 이 연구에서는 2020~2023년입니다.
좋은 전략은 IS에서 잘 되는 것뿐만 아니라 OOS에서도 의미 있는 성과를 내야 합니다. OOS가 나쁘면 "IS 데이터에만 과적합(Overfitting)된 전략"으로 봐야 합니다.
결론부터 말하면, 전략에는 명백한 약점이 있습니다. 그리고 그 약점을 어떻게 극복했는지가 이 연구의 핵심입니다.
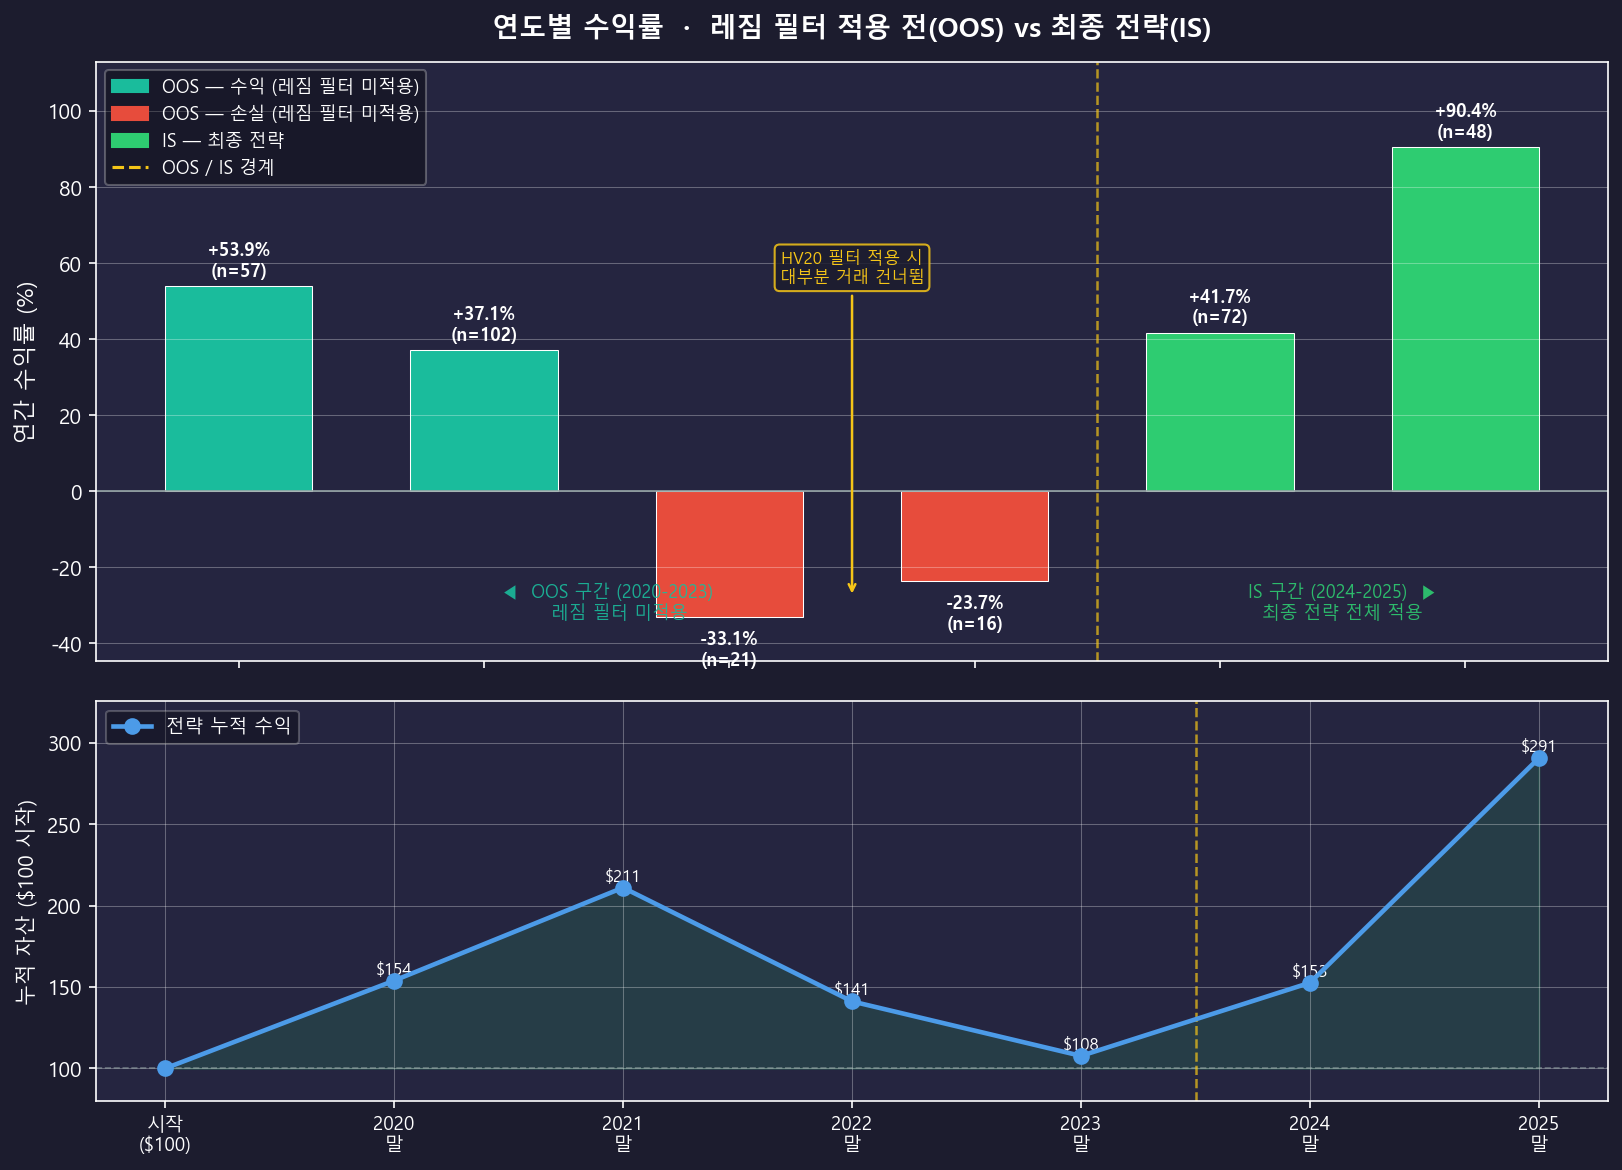
▲ 연도별 수익률과 누적 자산 변화 (2020~2025)
2020년과 2021년은 훌륭했습니다. 각각 +53.9%, +37.1%로 전략이 잘 작동했습니다.
그런데 2022~2023년에 전략이 완전히 무너졌습니다. -33.1%, -23.7%. 미국 연준이 공격적으로 금리를 올린 시기였습니다. 기술주와 헬스케어 주가가 전반적으로 하락했고, 실적이 좋아도 섹터 전체가 눌려 있으니 발표 당일 갭업이 잘 나오지 않았습니다.
2024~2025년(IS 구간)은 HV20 레짐 필터를 포함한 최종 전략으로 각각 +41.7%, +90.4%를 기록했습니다. 2022~2023년처럼 고변동성 장세였다면 대부분 거래를 건너뛰었을 것입니다.
| 구분 | 기간 | Sharpe |
|---|---|---|
| OOS 기준 (필터 없음) | 2020~2023 | 0.193 |
| OOS + HV20 필터 | 2020~2023 | 1.003 |
| IS 기준 (필터 없음) | 2024~2026 | 2.317 |
| IS + HV20 필터 | 2024~2026 | 2.255 |
HV20 필터를 쓰니 OOS 샤프가 0.19 → 1.00으로 5배 뛰었습니다. IS 성과는 2.317 → 2.255로 미미하게만 줄었습니다(-0.062). 거의 공짜로 OOS 안정성을 대폭 끌어올린 셈입니다.
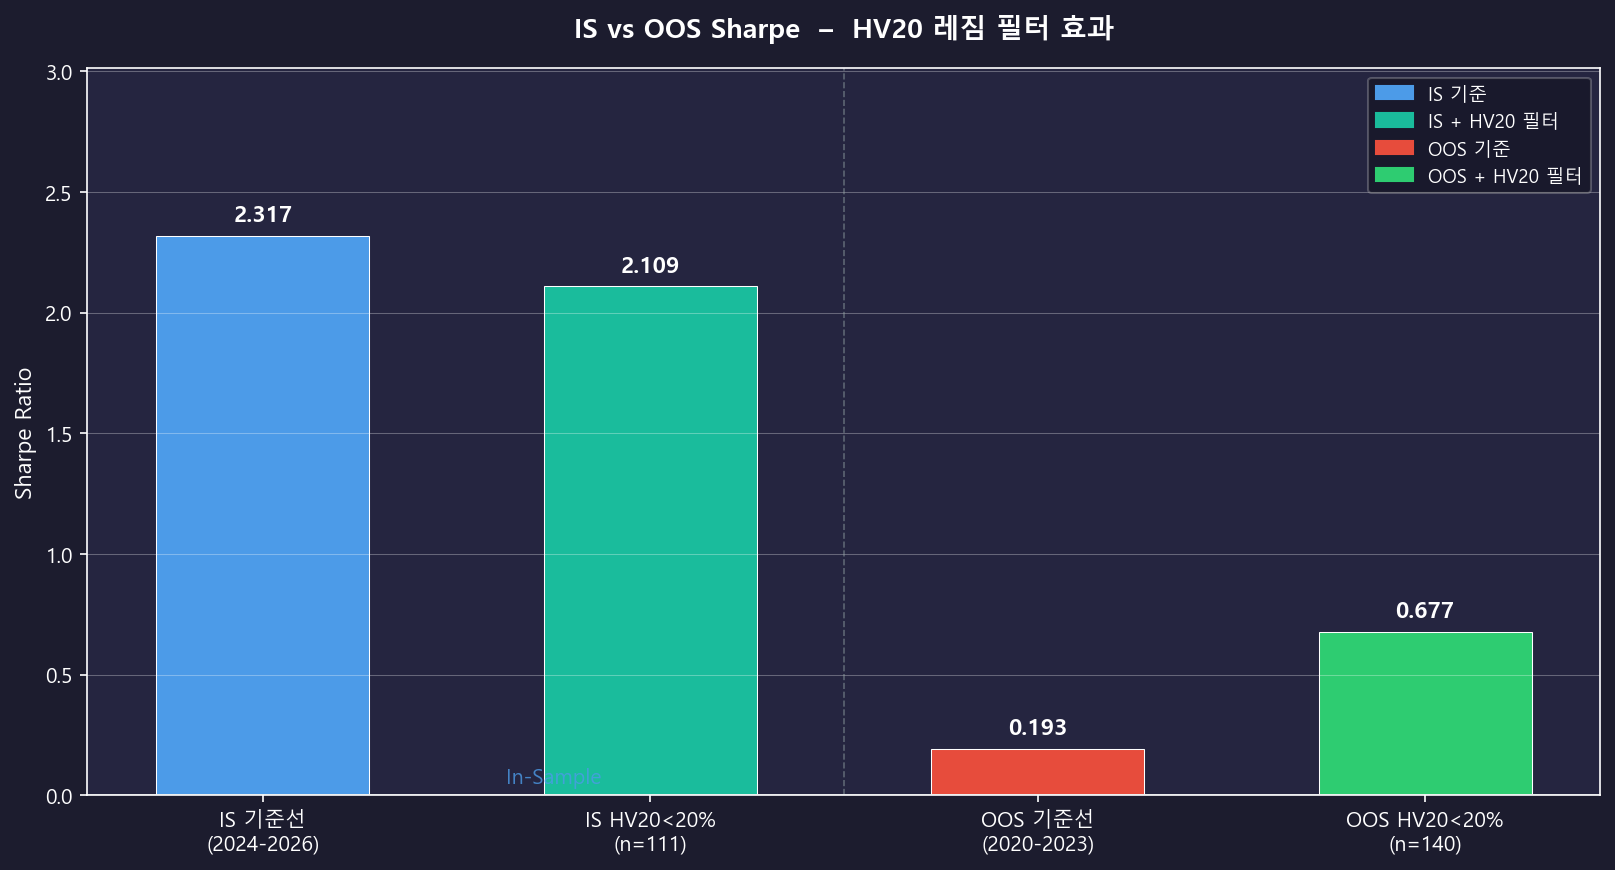
▲ IS vs OOS Sharpe 비교 (HV20 필터 적용 전후)
섹터에 따라 이렇게 다르다 🏭
전략의 수익이 모든 업종에서 고르게 나오지 않습니다.
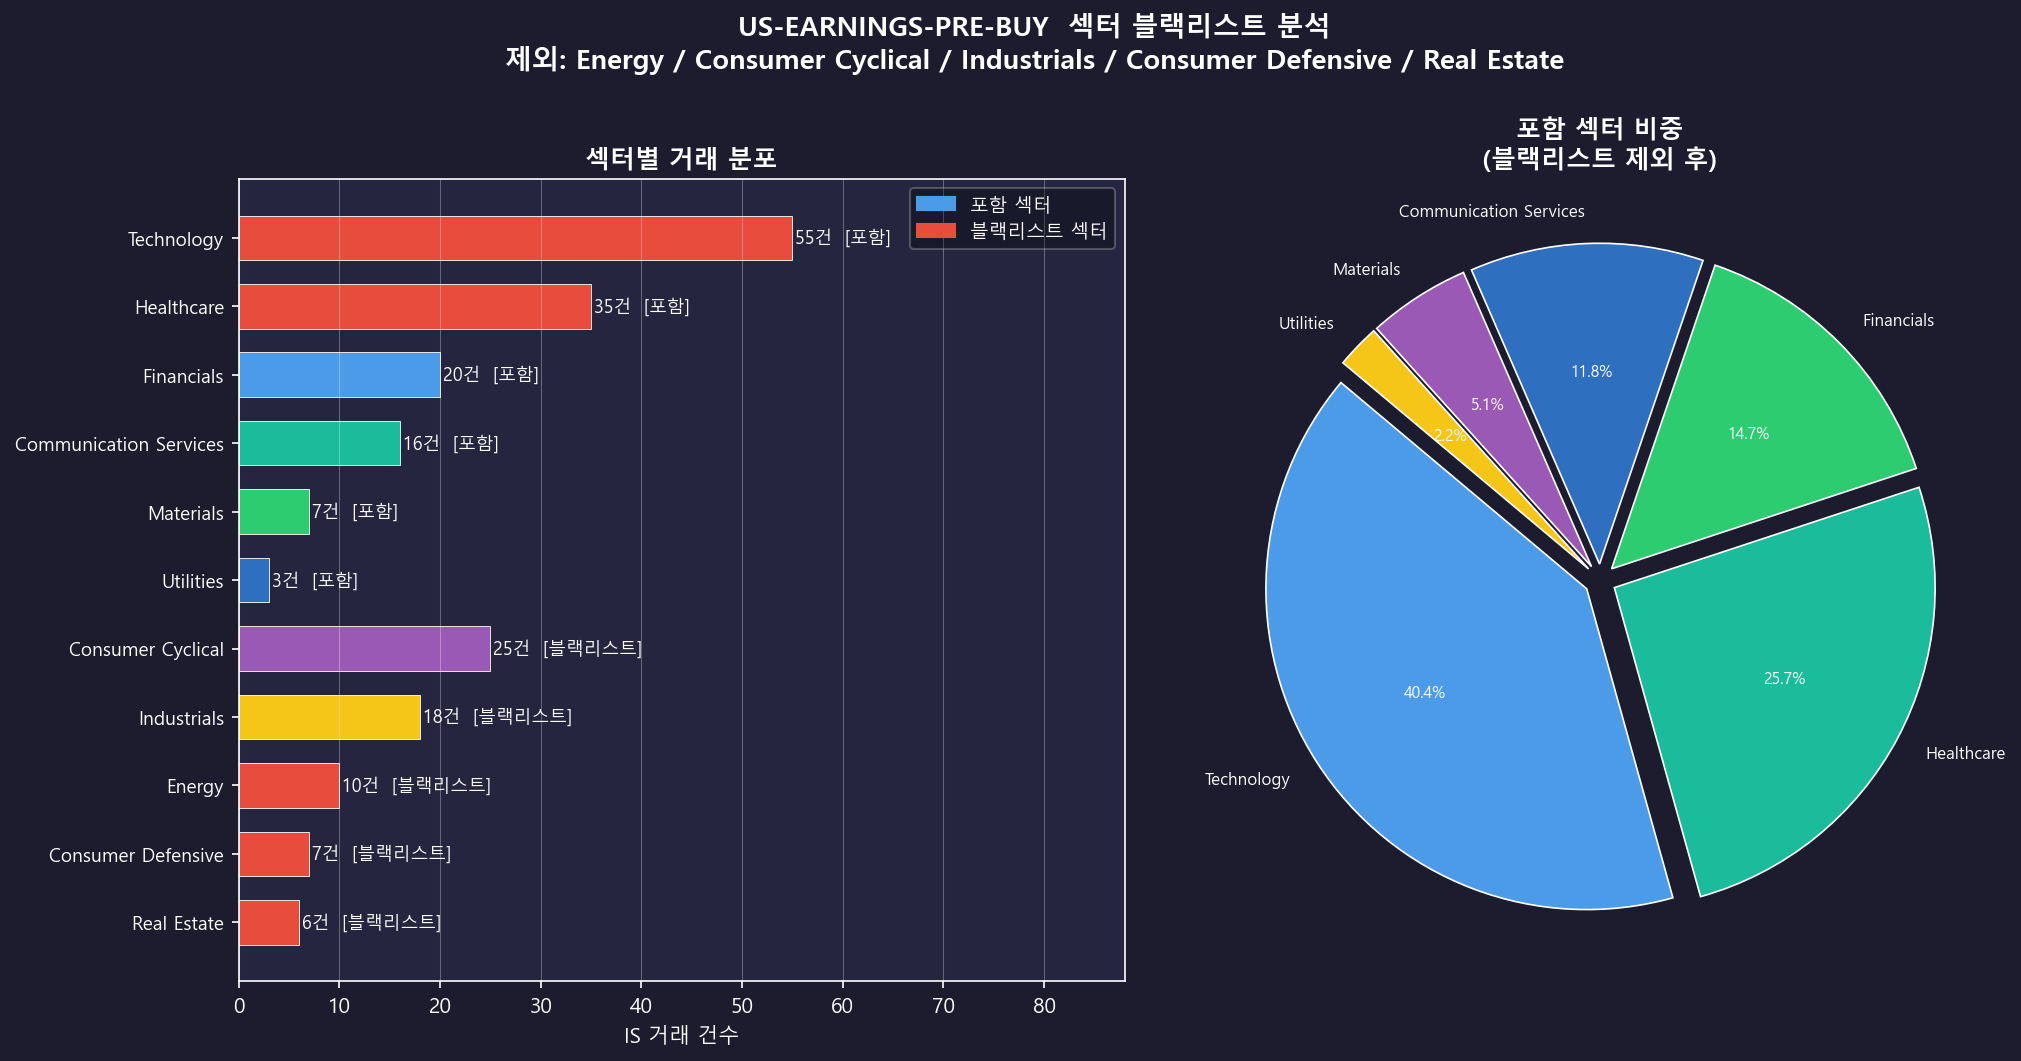
▲ 채택 섹터 vs 제외 섹터 분포
Technology와 Healthcare에서 대부분의 알파(시장 초과 수익)가 나옵니다. 기술주와 제약·바이오는 실적이 주가에 즉각 반영되는 특성이 강합니다. 반면 에너지주는 원유 가격, 소비재주는 전체 경기 흐름에 더 민감해서 개별 실적 발표의 의미가 상대적으로 흐려집니다.
통계적으로 이 결과가 "우연"일 가능성은? 🔬
두 가지 방법으로 검증했습니다.
① 부트스트랩 리샘플링 (1,000회 반복)
1,000번 중 하위 5%의 시나리오에서도 샤프가 1.504였습니다. 운이 매우 나쁜 경우에도 여전히 샤프 1.5 이상을 유지한다는 뜻입니다.
② 순열 검정 (p-value)
p-value = 0.0000 — 랜덤 전략이 우리 전략의 성과를 달성할 확률이 0에 수렴합니다. 전략의 알파(수익 원천)는 통계적으로 실재합니다.
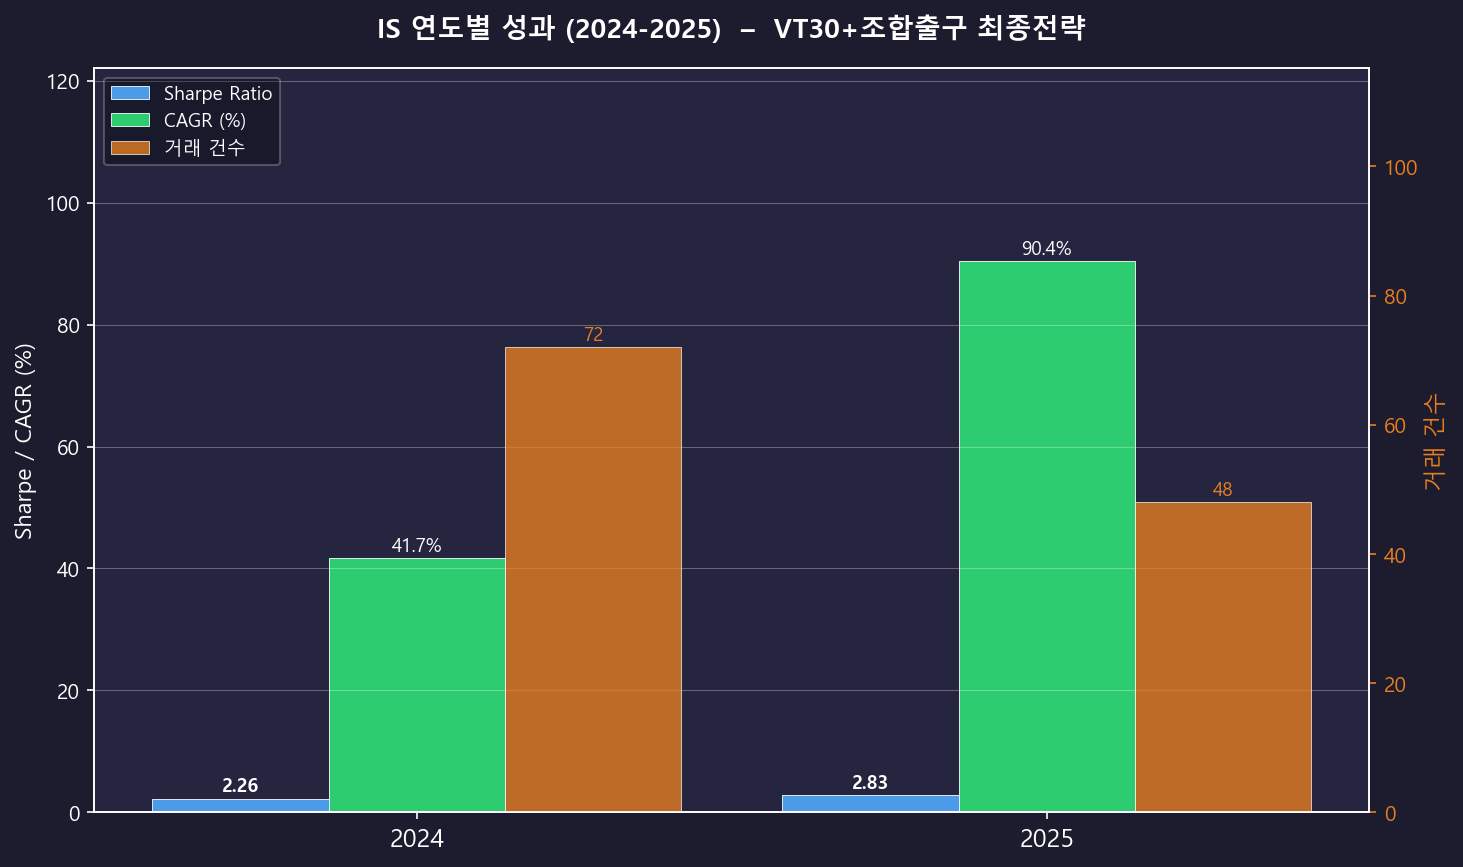
▲ IS 구간 연도별 성과 분포
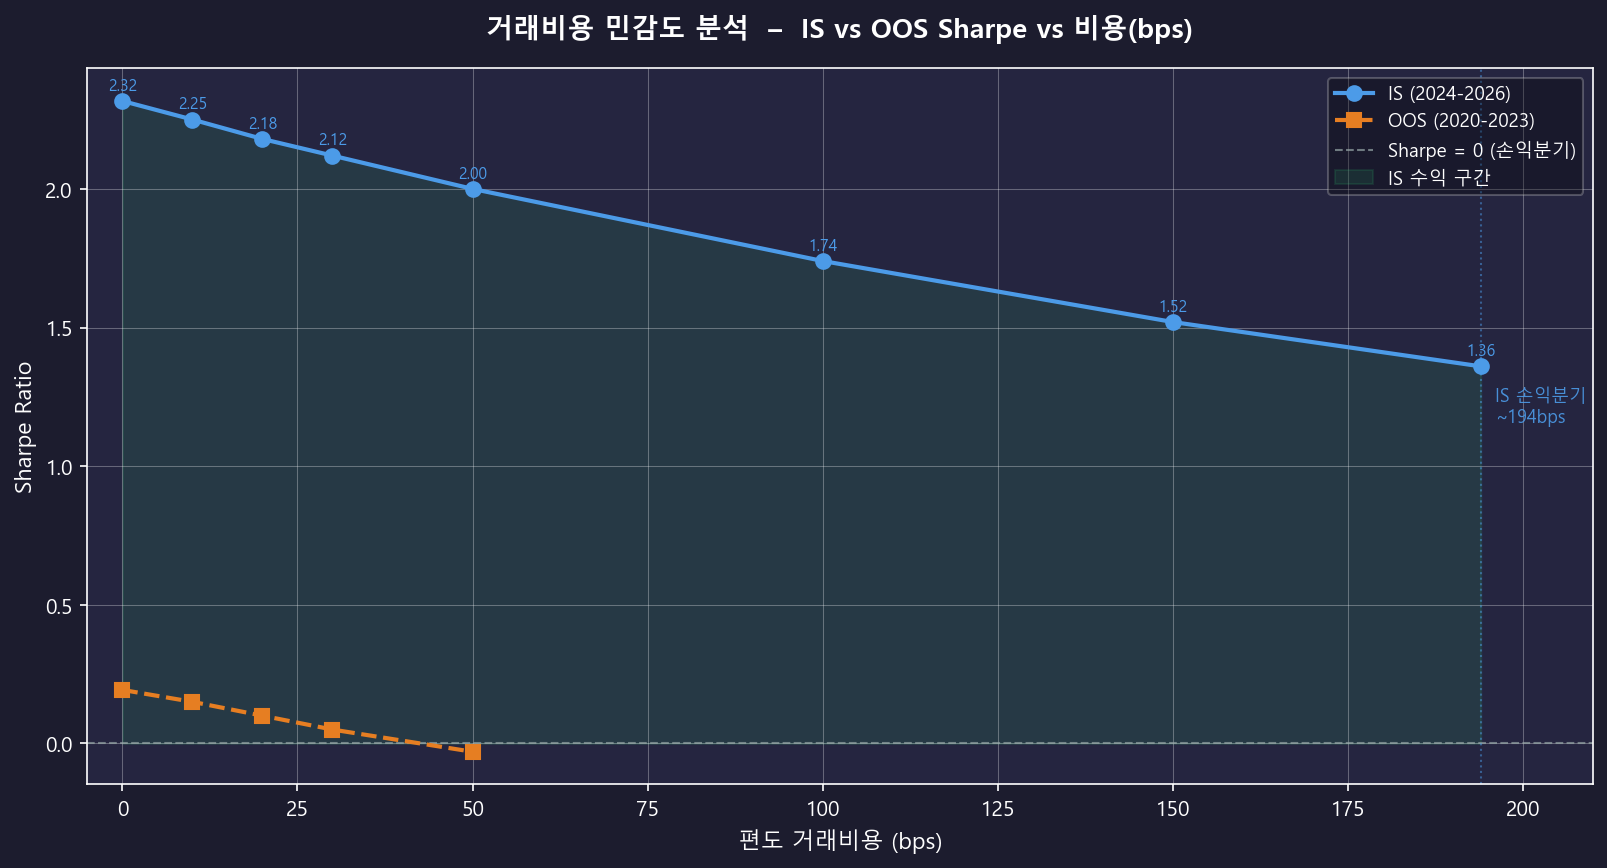
▲ 거래비용 민감도 분석
솔직한 한계 ⚠️
이 전략에 대해 과장하고 싶지 않습니다. 알아야 할 약점들을 공개합니다.
2024~2026은 AI 테마와 기술주 강세장이었습니다. 우리 전략이 기술주를 주로 담기 때문에 이 시기의 성과가 특히 좋았을 수 있습니다. 더 긴 기간, 특히 장기 베어마켓 구간에서의 검증이 필요합니다.
현재 상장되어 있는 종목만 대상으로 했습니다. 이 기간 중 상장 폐지되거나 인수된 기업들의 실패 케이스는 포함되지 않았습니다. 실제보다 성과가 과장될 수 있습니다.
HV20 필터 통과율이 약 28%입니다. 100개 실적 발표 기회 중 28개만 거래한다는 뜻입니다. 활발한 거래를 원한다면 답답하게 느껴질 수 있습니다.
이 전략이 알려질수록 같은 전략을 따라 하는 투자자가 늘어나고, 수익성이 줄어듭니다. 모든 시장 알파는 시간이 지나면 희석됩니다.
마치며: 이 연구가 주는 세 가지 교훈 📝
이 연구가 주는 가장 큰 교훈은 세 가지입니다.
- 출구를 설계하라. 어떤 종목을 살 것인가보다 언제 팔 것인가가 더 중요했습니다. 진입 조건 개선의 기여는 +0.39였지만, 출구 개선의 기여는 +0.74였습니다.
- 시장 환경을 먼저 확인하라. 아무리 좋은 전략도 시장이 출렁이는 시기에는 통하지 않습니다. "레짐 필터(시장 환경 스위치)"가 OOS 샤프를 0.19에서 1.00으로 끌어올렸습니다.
- 직관을 의심하라. VIX 필터가 상식처럼 보였지만 데이터는 반대를 말했습니다. 당연해 보이는 가설도 실제로 검증해봐야 합니다.
투자는 불확실성 속에서 이루어집니다. 하지만 그 불확실성 속에서도 체계적인 패턴을 찾는 노력은 의미가 있습니다. 이 기록이 그런 탐구의 참고가 되길 바랍니다.
US-EARNINGS-PRE-BUY 전략 핵심 요약
용어 정리 (빠른 참조) 📚
| 용어 | 쉬운 설명 |
|---|---|
| 백테스트 | 과거 데이터로 "이 전략을 과거에 썼다면?" 시뮬레이션 |
| 샤프 비율 | 리스크 1단위당 수익. 높을수록 좋음. S&P500 = 0.5~0.7 |
| CAGR | 연평균 수익률 (복리 기준) |
| MDD | 전략 중 가장 크게 손실을 본 구간(%) |
| bps | 0.01% = 1bps. 30bps = 0.3% |
| 갭업/갭다운 | 전날 종가 대비 다음 날 시가가 올라/내려서 시작 |
| EPS 서프라이즈 | 주당 순이익이 시장 예상치를 크게 웃돈 것 |
| PEAD | 어닝 서프라이즈 후 며칠간 주가가 같은 방향으로 계속 움직이는 현상 |
| VIX | 미국 시장 공포 지수. 미래 변동성 예상치 |
| QQQ | 나스닥100 ETF. 미국 기술주 대표 지수 대리 지표 |
| HV20 | 최근 20거래일간 QQQ의 실제 변동폭. VIX와 달리 '실현값' |
| IS / OOS | IS = 전략 개발에 쓴 기간, OOS = 검증용 독립 기간 |
| 레짐 필터 | "지금 전략을 써도 되는 시장 환경인가" 판단하는 조건 |
| 알파 | 시장 평균을 초과하는 수익 |
| 부트스트랩 | 보유 데이터를 1,000번 재표본 추출해 최악 시나리오를 추정하는 통계 방법 |
이 연구가 체계적인 투자 탐구에 작은 도움이 되길 바랍니다. 😊
'트레이딩' 카테고리의 다른 글
| 주식 시장의 비합리성: 이상 현상 분석 (4) | 2025.06.13 |
|---|---|
| 시장 거품 징후 포착: 전문가 3인이 말하는 경고 신호와 투자 전략 (3) | 2025.04.11 |
| 교보 광클팀 매매 전략 심층 분석 (1) | 2025.03.22 |
| 📊 매물대 계산 방법 및 영향력 비교 분석 (9) | 2025.03.03 |